損益兩平點定義:企業營業收入等於全部成本、利潤為零時的銷售水準,英文為 Break-even Point,簡稱 BEP。本文介紹損益兩平點的計算公式,以製造業案例說明固定成本、變動成本與銷售量的關係,並透過 Excel 試算表驗證結果,了解企業如何判斷不虧損的營運門檻。
一、損益兩平點是什麼?
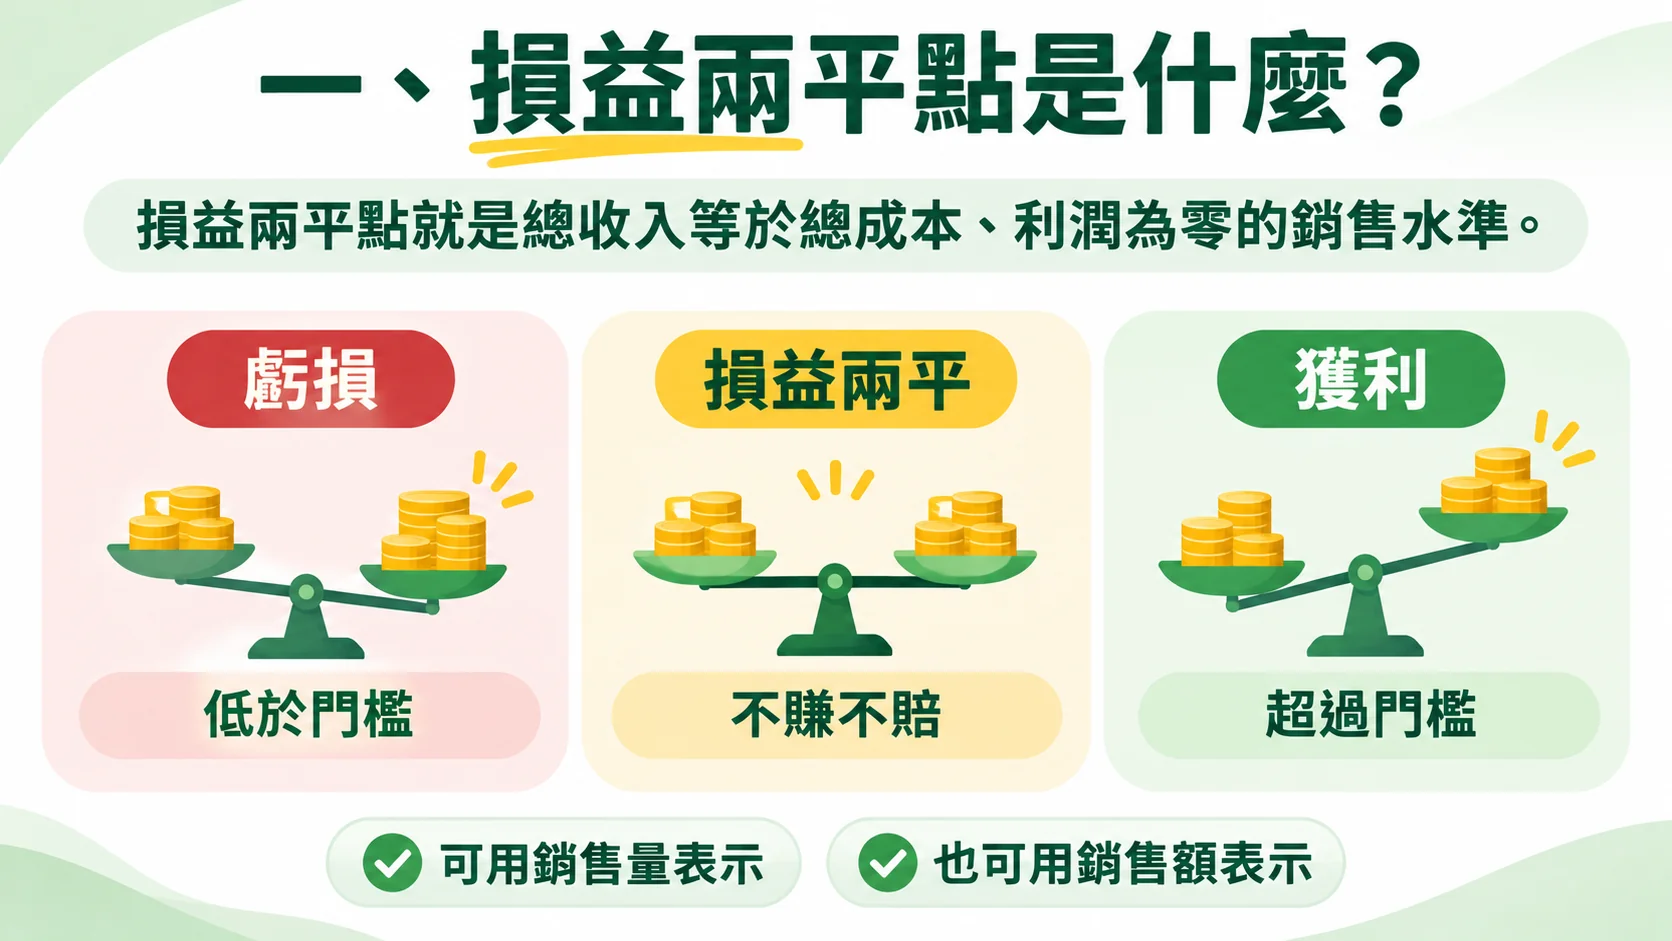
損益兩平點(Break-even Point,BEP)的定義,是企業總收入剛好等於總成本、利潤為零時的銷售數量或銷售金額。這個概念出自管理會計的成本、數量、利潤分析(Cost-Volume-Profit Analysis,簡稱 CVP 分析),觀察的是銷售數量改變時,成本與利潤會怎麼跟著變動。當銷售量低於損益兩平點時,收入不夠支付全部成本,企業處於虧損;剛好等於損益兩平點時,總收入等於總成本,利潤為零;超過損益兩平點之後,每多賣一件產品,利潤才開始累積。
損益兩平點可以用兩種方式表示。一種是損益兩平銷售量,告訴我們要賣出多少件;另一種是損益兩平銷售額,告訴我們營業收入要達到多少元。兩者描述的是同一個點,只是一個用數量表示,一個用金額表示。
需要留意的是,損益兩平只是開始獲利的門檻。達到這個水準,代表企業不賺不賠,並不代表已經賺到預期的利潤。因此損益兩平點適合用來判斷營運的底線,而不是用來衡量成果的好壞。
二、損益兩平點計算公式
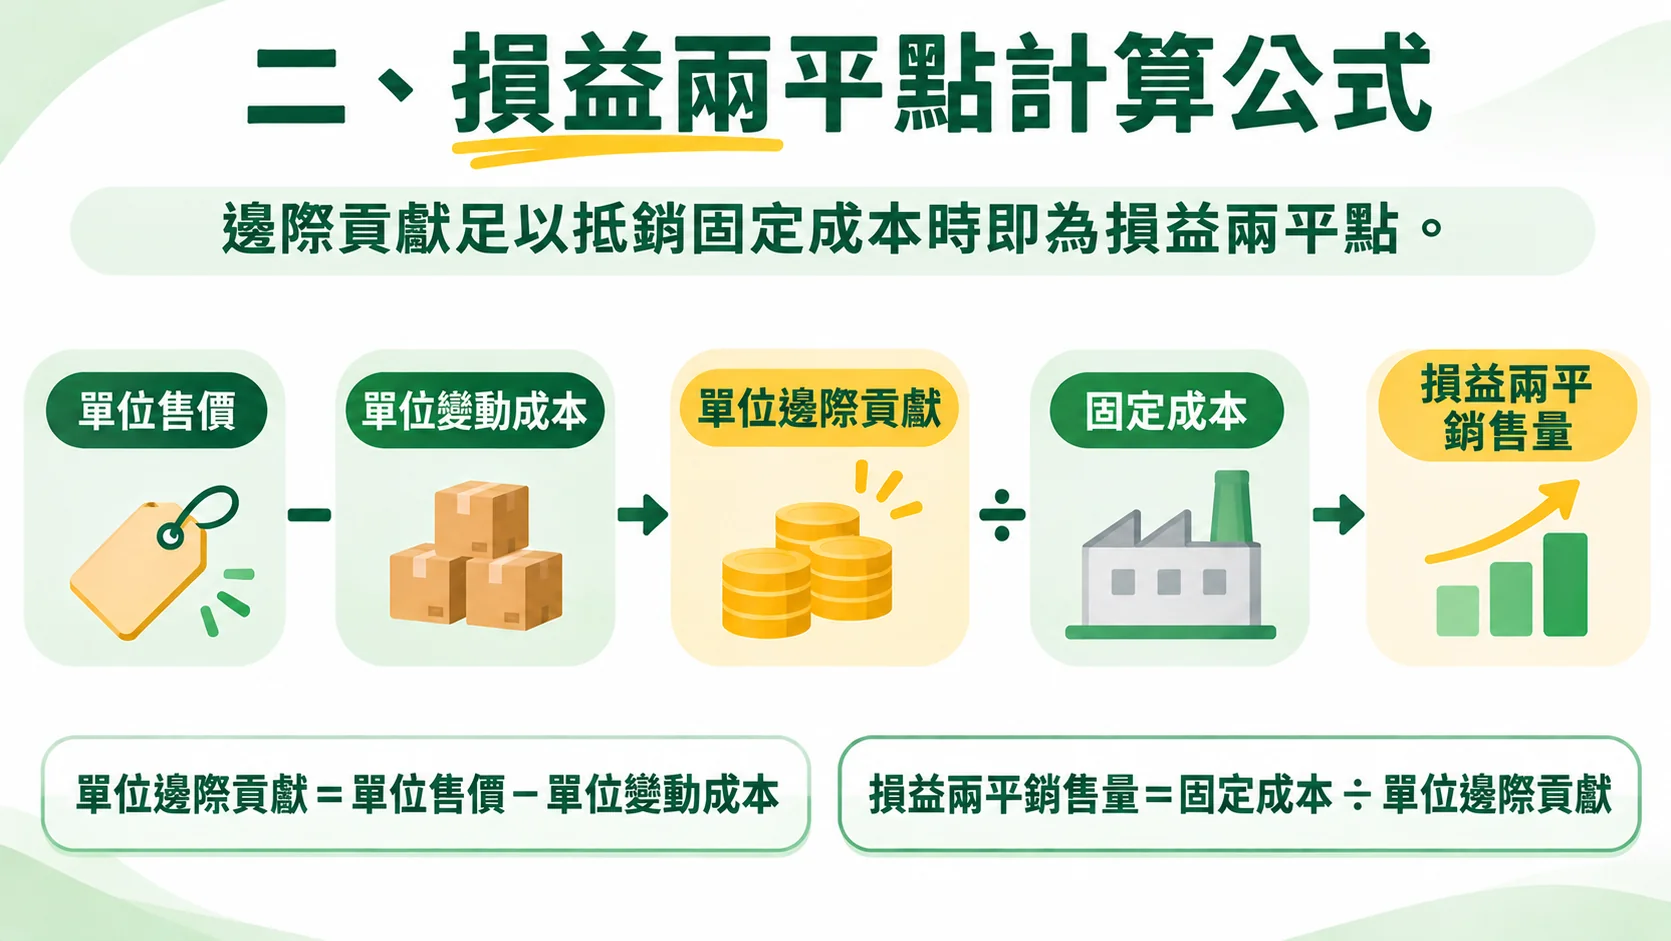
損益兩平銷售量等於固定成本除以單位邊際貢獻,單位邊際貢獻則是單位售價減去單位變動成本。要理解這條公式,先要分清楚兩種成本。固定成本是不隨銷售量增減的成本,例如廠房租金、管理人員薪資與設備折舊;變動成本則會隨銷售量等比例增加,例如原料、包裝與計件的人工。
每賣出一件產品,售價並不能全部拿來彌補固定成本,因為其中一部分要先支付這件產品本身的變動成本。售價扣掉單位變動成本之後剩下的金額,稱為單位邊際貢獻,也就是每賣一件產品能夠用來彌補固定成本、之後再轉為利潤的金額。
因此損益兩平銷售量的公式是:
損益兩平銷售量公式損益兩平銷售量 = 固定成本 ÷(單位售價 − 單位變動成本)
分母「單位售價 − 單位變動成本」就是單位邊際貢獻。固定成本需要多少個單位邊際貢獻才能湊齊,答案就是損益兩平銷售量。
若想直接知道營業收入要達到多少,只要把銷售量乘以單位售價:
損益兩平銷售額公式損益兩平銷售額 = 損益兩平銷售量 × 單位售價
也可以先算出邊際貢獻率,也就是單位邊際貢獻占單位售價的比例,再用固定成本除以邊際貢獻率,得到同樣的銷售額。理解這個邏輯比背誦算式更重要:公式的核心就是「固定成本要靠邊際貢獻一件一件補回來」。
三、損益兩平點計算實例
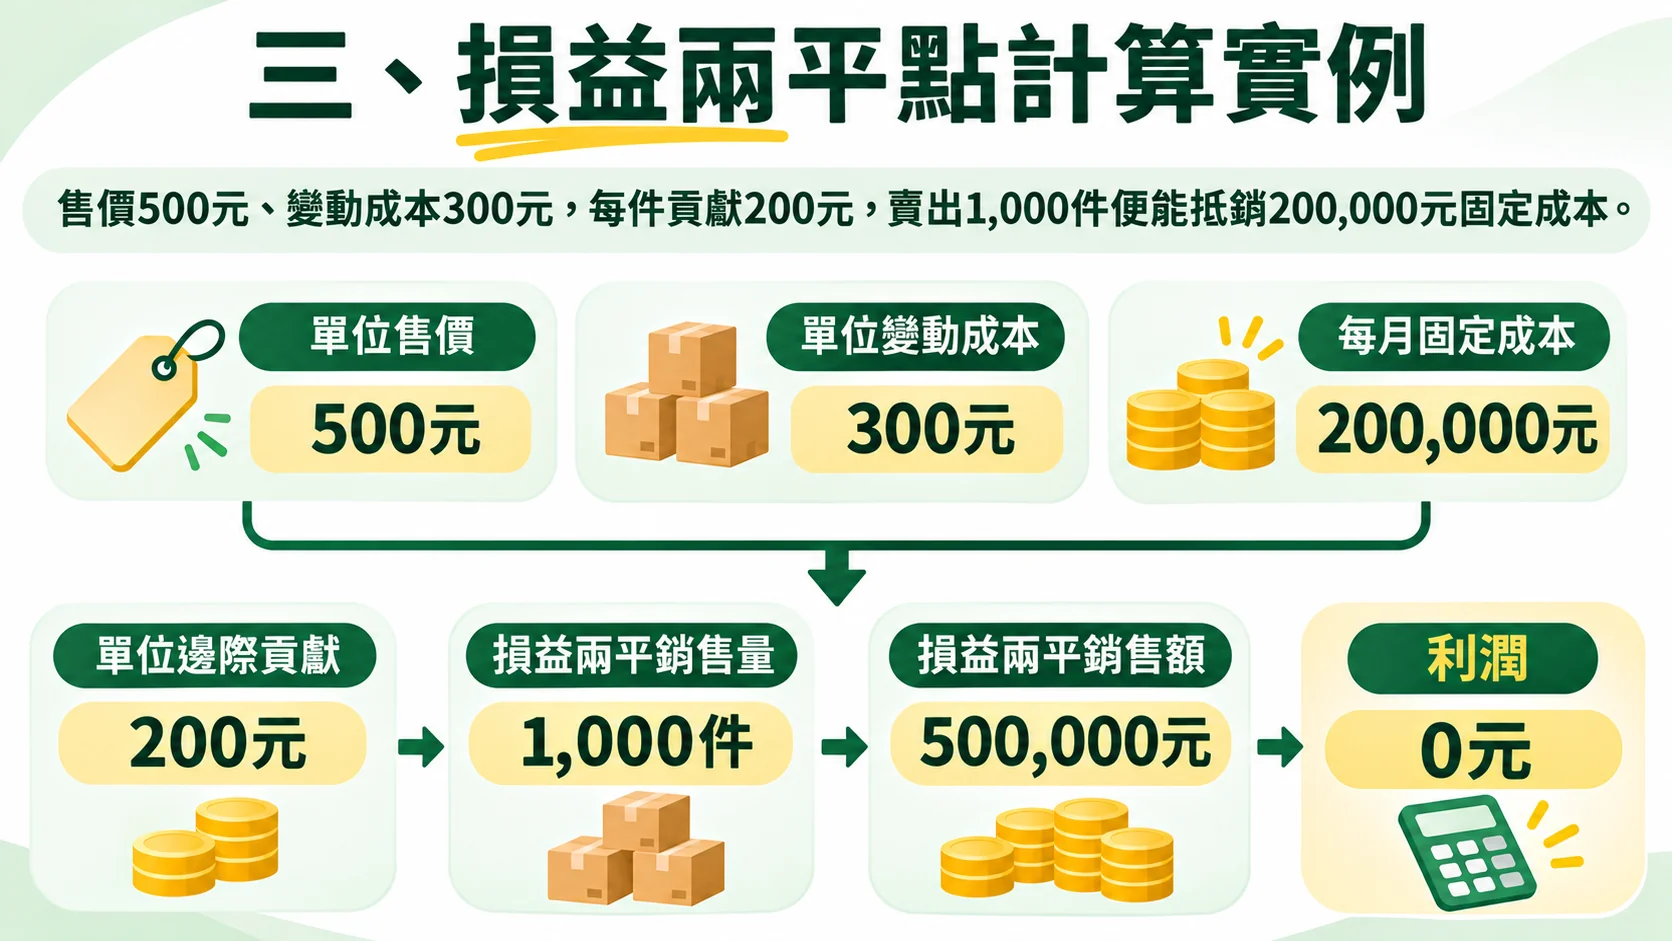
以下以一家虛構的製造業為例,貫穿全文。這家公司的單位售價為 500 元,單位變動成本為 300 元,每月固定成本為 200,000 元。
首先計算單位邊際貢獻:500 元 − 300 元 = 200 元。這表示每賣出一件產品,雖然收入 500 元,但其中 300 元要用來支付這件產品的變動成本,剩下的 200 元才能拿來彌補固定成本。
接著計算損益兩平銷售量:200,000 元 ÷ 200 元 = 1,000 件。每件產品貢獻 200 元,賣出 1,000 件,累積的邊際貢獻剛好是 200,000 元,恰好抵銷每月固定成本。再乘以單位售價,損益兩平銷售額為 1,000 件 × 500 元 = 500,000 元。
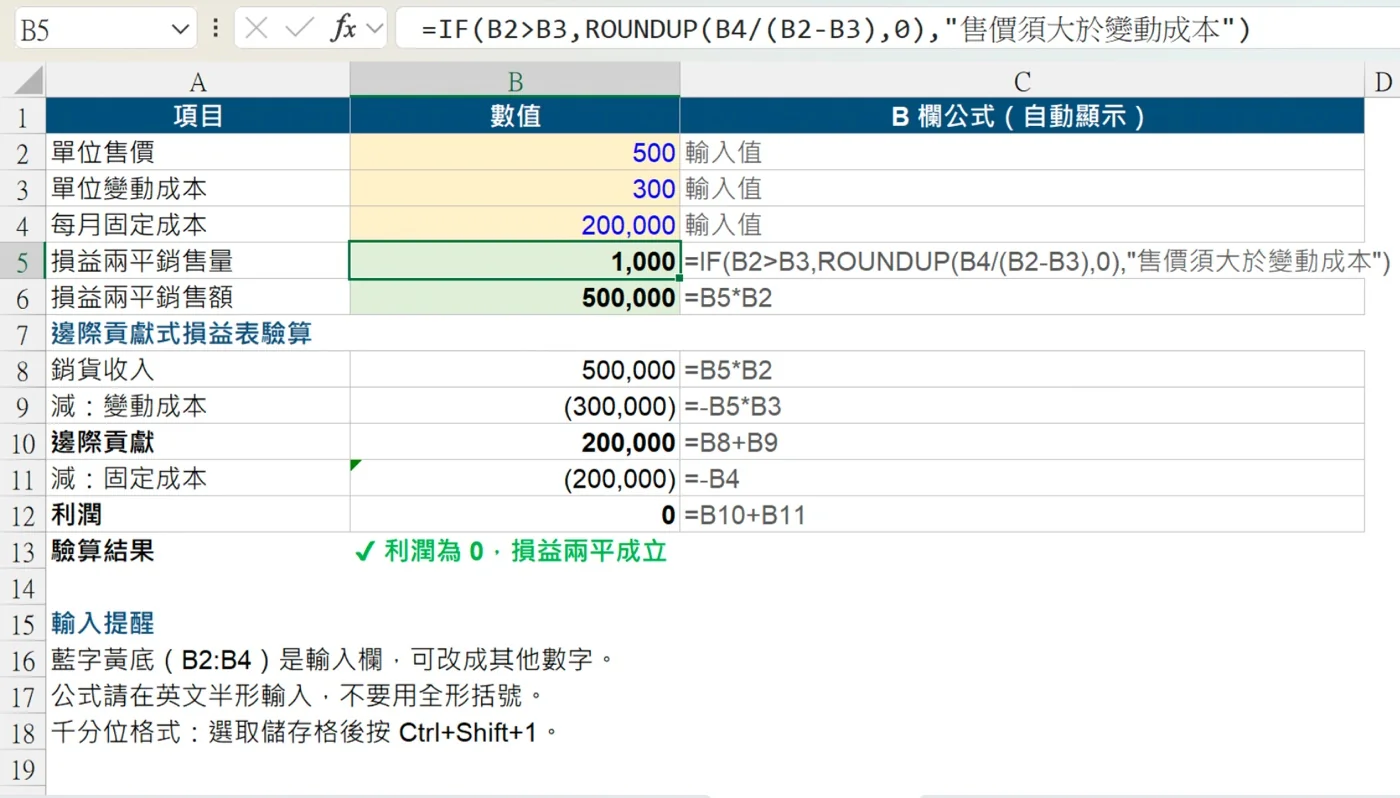
算完之後,可以用邊際貢獻式損益表驗算。銷貨收入 500,000 元,減去變動成本 300,000 元,邊際貢獻為 200,000 元;再減去固定成本 200,000 元,利潤為 0 元。利潤剛好為零,代表計算結果正確。
| 項目 | 金額(元) |
|---|---|
| 銷貨收入 | 500,000 |
| 減:變動成本 | (300,000) |
| 邊際貢獻 | 200,000 |
| 減:固定成本 | (200,000) |
| 利潤 | 0 |
把這些數字放進 Excel 試算表,只要在「單位售價」「單位變動成本」「每月固定成本」三個輸入欄填入 500、300 與 200,000,損益兩平銷售量與銷售額就會自動算出,下方的邊際貢獻式損益表也會同步驗算,結果顯示利潤為 0,損益兩平成立。
四、損益兩平點如何判斷賺錢或虧損?
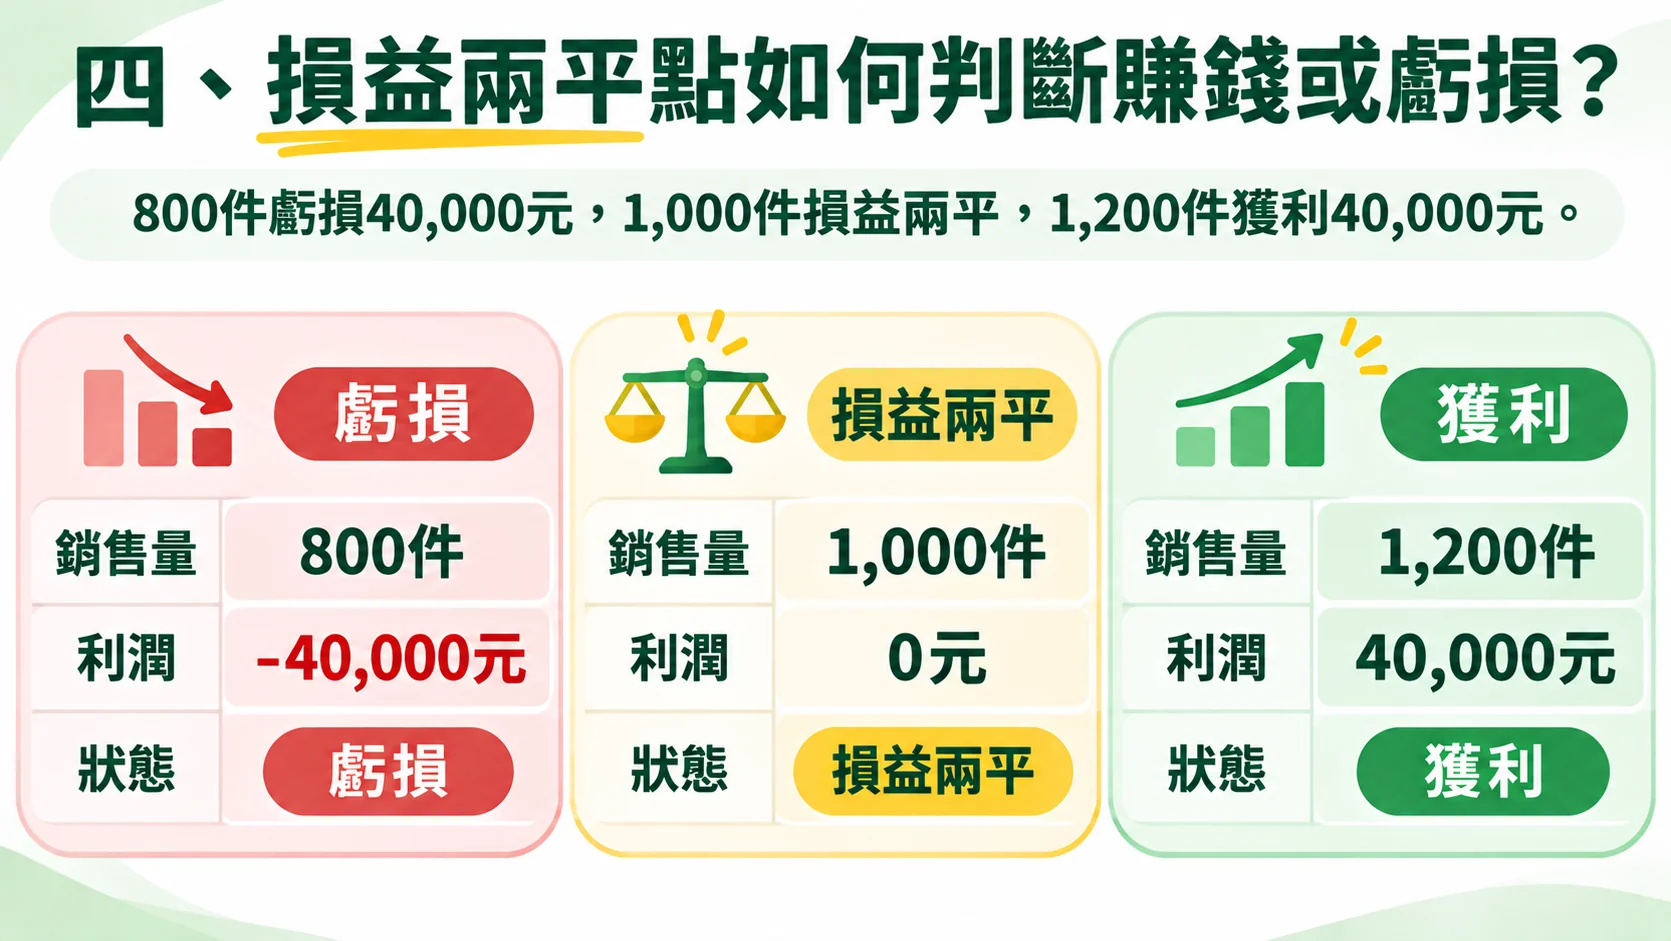
實際銷售量低於損益兩平點就是虧損,超過損益兩平點就是獲利,剛好等於則不賺不賠。以前面的案例來看,銷售量低於 1,000 件時,每件貢獻的 200 元湊不滿 200,000 元的固定成本,缺口就是虧損;超過 1,000 件之後,多出來的每一件,其 200 元邊際貢獻就全部成為利潤。
以 800 件、1,000 件與 1,200 件三種銷售情境比較。賣 800 件時,邊際貢獻為 160,000 元,扣除固定成本 200,000 元,虧損 40,000 元;賣 1,000 件時,利潤為 0;賣 1,200 件時,邊際貢獻為 240,000 元,扣除固定成本後獲利 40,000 元。
| 銷售量 | 利潤(元) | 狀態 |
|---|---|---|
| 800 件 | -40,000 | 虧損 |
| 1,000 件 | 0 | 損益兩平 |
| 1,200 件 | 40,000 | 獲利 |
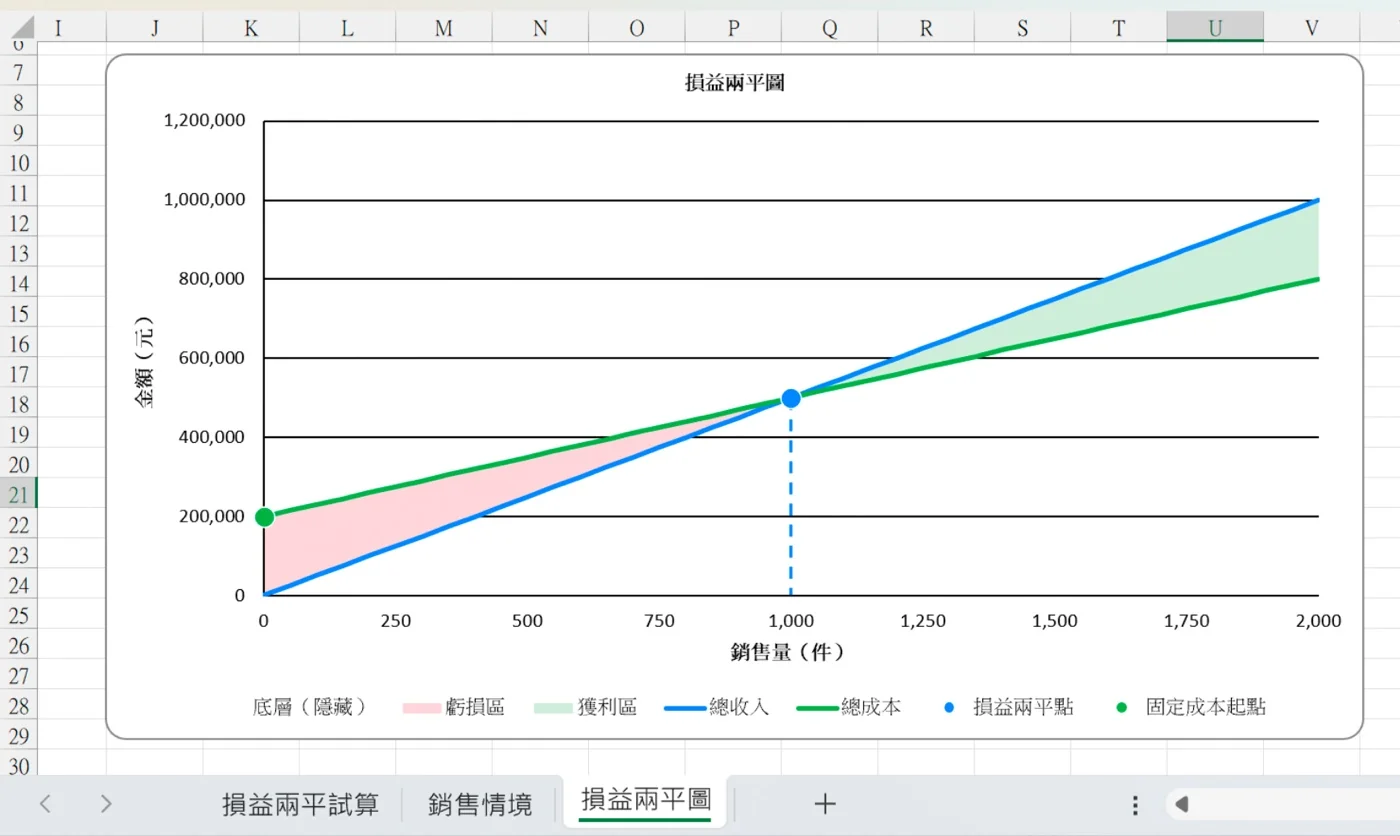
這個關係也可以畫成損益兩平圖。圖中橫軸是銷售量,縱軸是金額:總收入線從原點出發,銷售量愈多,收入愈高;總成本線則從 200,000 元的固定成本起步,再隨銷售量往上加上變動成本。兩條線的斜率不同,總收入線爬升得比較快,因此在 1,000 件、500,000 元的位置與總成本線相交,這個交叉點就是損益兩平點。
交叉點左邊,總成本線在總收入線之上,兩線之間的差距就是虧損區;交叉點右邊,總收入線超過總成本線,兩線之間的差距則是獲利區。從圖上可以看到,銷售量愈往右,獲利區愈寬,代表同樣多賣一件產品,累積的利潤也愈多。
五、Excel 計算損益兩平點
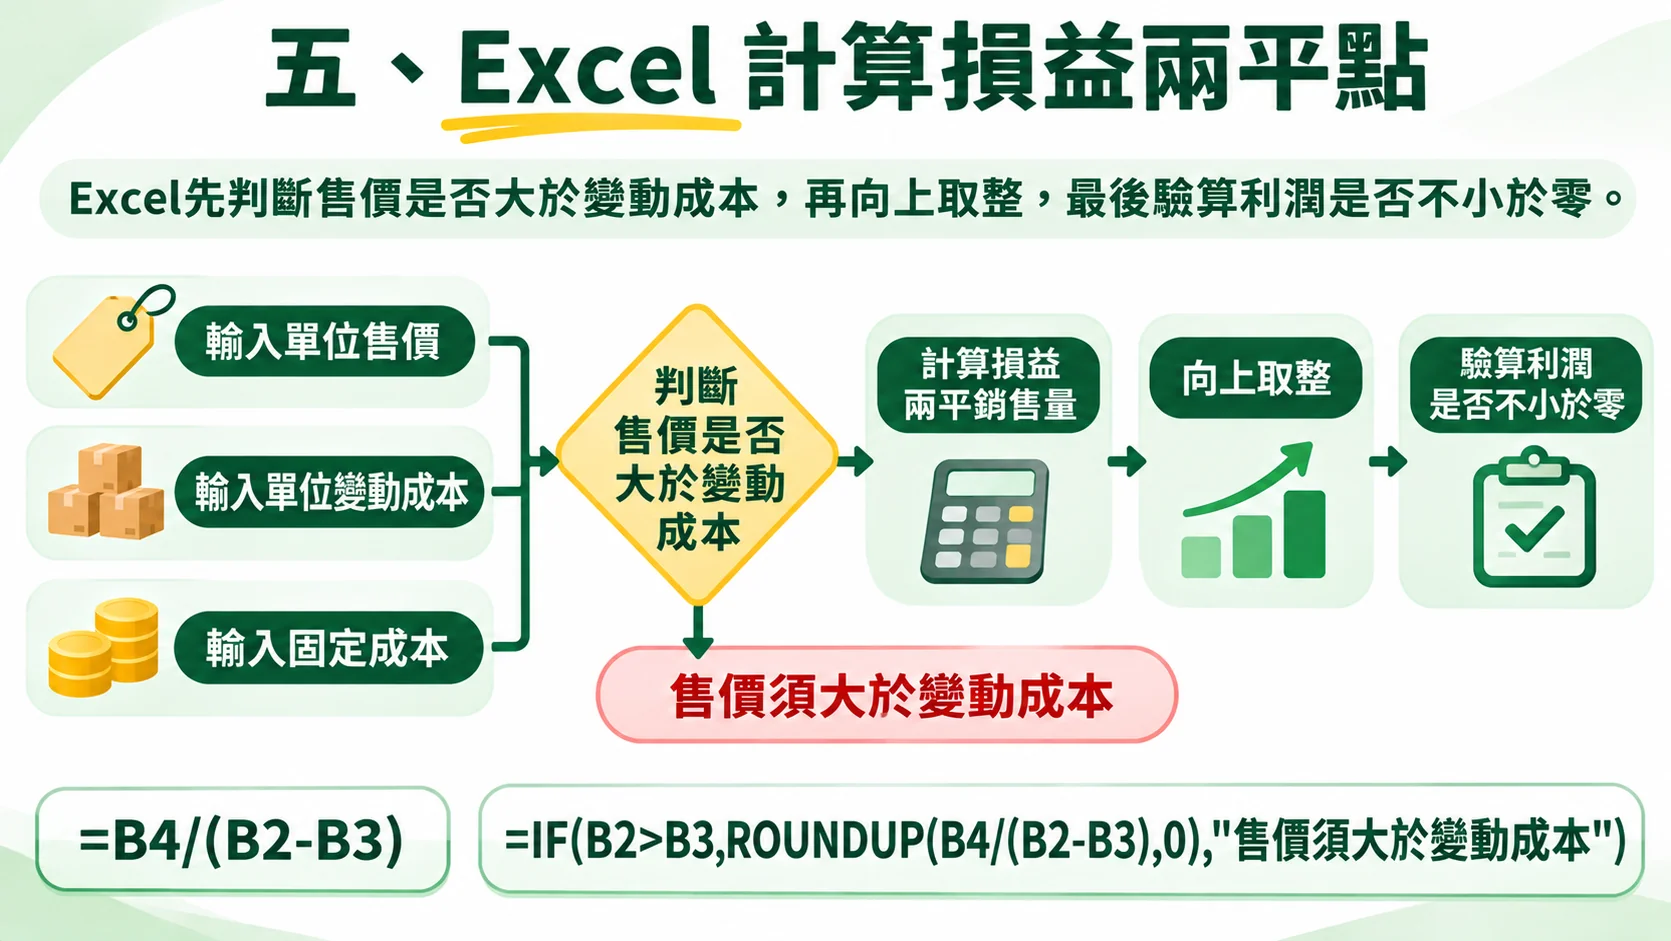
在 Excel 裡計算損益兩平點並不困難。假設 B2 儲存格輸入單位售價,B3 輸入單位變動成本,B4 輸入固定成本,損益兩平銷售量的基本公式就是:
Excel 基本公式=B4/(B2-B3)
以前面的案例代入,B4 為 200,000,B2 減 B3 為 200,結果就是 1,000。
不過實際使用時,只靠這一條公式並不夠安全。第一,如果售價小於或等於變動成本,分母會變成零或負數,算出來的結果沒有意義,甚至會出現錯誤;第二,算出來的銷售量若有小數,現實中無法賣出零點幾件,通常要向上取整,才能確保真正達到損益兩平。因此比較完整的寫法,是先用 IF 函數判斷售價是否大於變動成本,再用 ROUNDUP 函數向上取整:
Excel 完整寫法=IF(B2>B3,ROUNDUP(B4/(B2-B3),0),"售價須大於變動成本")
當售價大於變動成本時,儲存格顯示向上取整後的損益兩平銷售量;否則顯示「售價須大於變動成本」的提示,避免讀到不合理的結果。損益兩平銷售額則只要再用銷售量乘以售價,也就是 B5 乘以 B2。
算出結果之後,建議再用邊際貢獻式損益表驗算一次,確認利潤不小於零。如果損益兩平銷售量剛好是整數,利潤會等於零;如果經過向上取整,則可能產生少量利潤,代表已經達到不虧損的最低整數銷售量。
六、損益兩平分析有哪些限制?
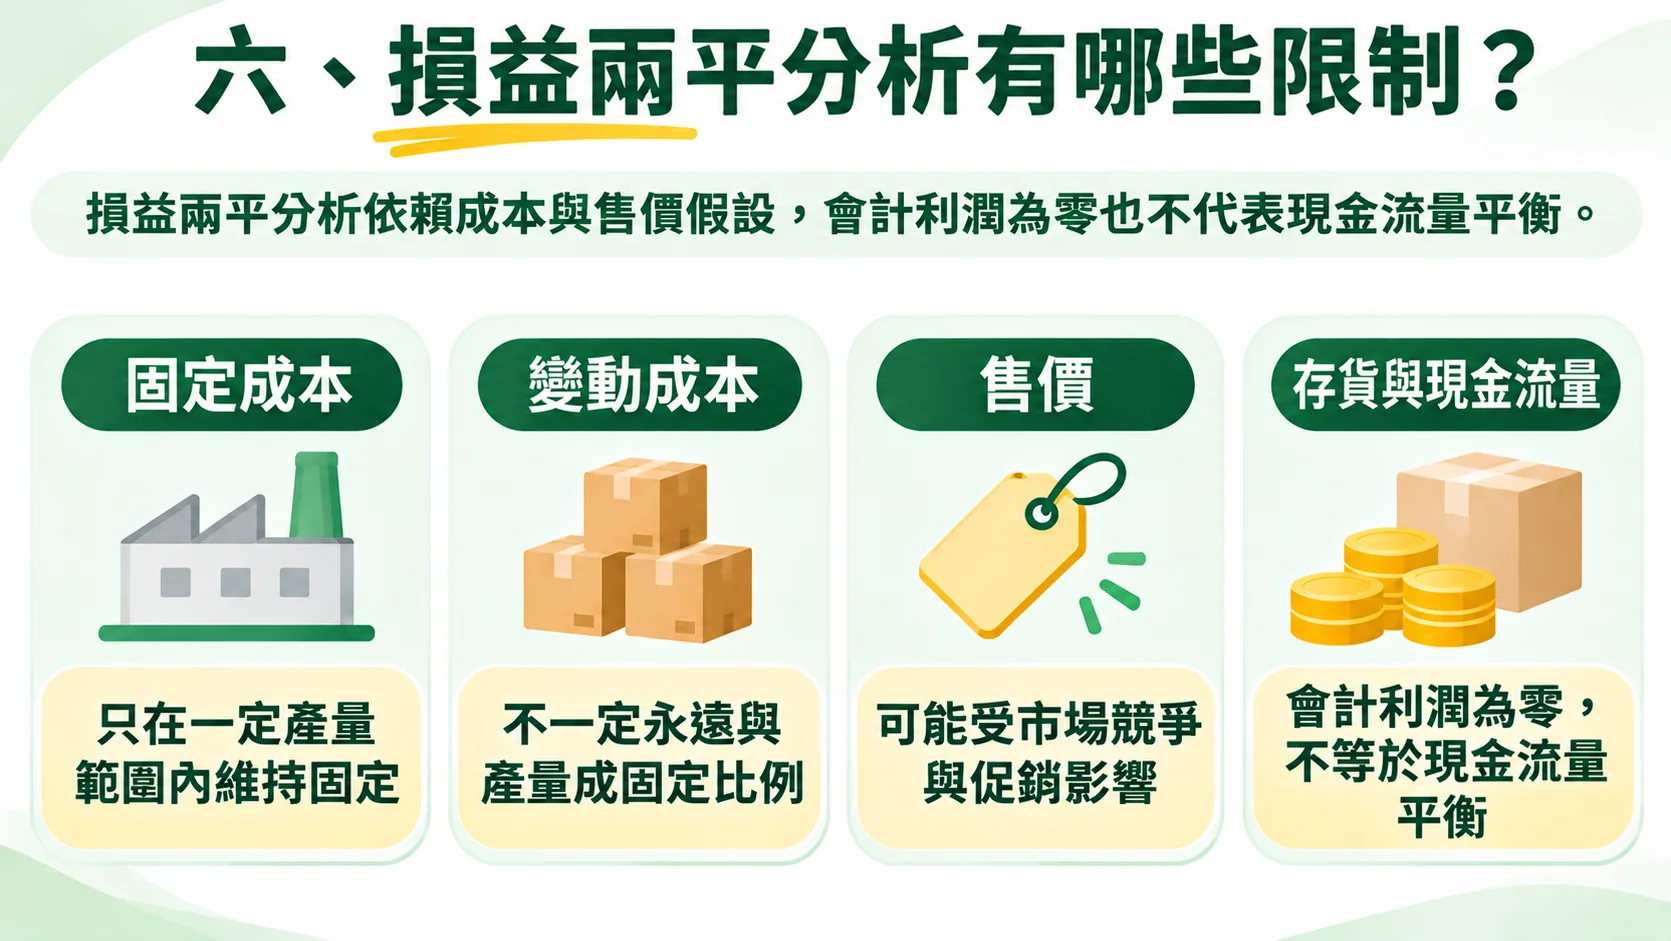
損益兩平點是很實用的工具,但它建立在一些簡化的假設上,使用時需要知道這些假設在現實中不一定成立。
首先,固定成本只在一定的產量範圍內維持固定。當產量大幅增加,可能需要增購設備、增加廠房或管理人員,固定成本就會跳升。其次,變動成本也不一定與產量成完全固定的比例:大量採購時可能取得折扣,產量過高時則可能產生加班費。再者,售價可能受市場競爭與促銷影響,不一定能長期維持不變。此外,計算時要確認成本的分類是否完整,包含銷售與管理費用中屬於固定與屬於變動的部分,若遺漏,損益兩平點就會被低估。
對製造業而言,還有一個細節:產量與銷量不同時,財務報表上的利潤可能和用邊際貢獻觀點算出的結果不一樣。這是因為吸收成本法會把固定製造費用分攤到存貨上,部分成本會隨存貨留在資產負債表,沒有立即反映在當期損益。傳統的損益兩平分析通常假設當期生產的產品都已售出,因此不會碰到這個差異;若實際有存貨增減,就要留意兩種算法的結果可能不同。想深入了解成本如何歸集與分配,可以參考成本會計的基本概念。
最後要提醒,損益兩平分析所指的是會計利潤為零,並不等於現金流量剛好收支平衡,也不等於投資已經回本。例如折舊是會計上的成本,卻沒有當期現金支出;而購買設備的現金支出,則不會一次反映在當期費用。因此損益兩平點是判斷營運門檻的參考,不能取代現金流量分析與投資評估。
從損益兩平點看企業獲利能力
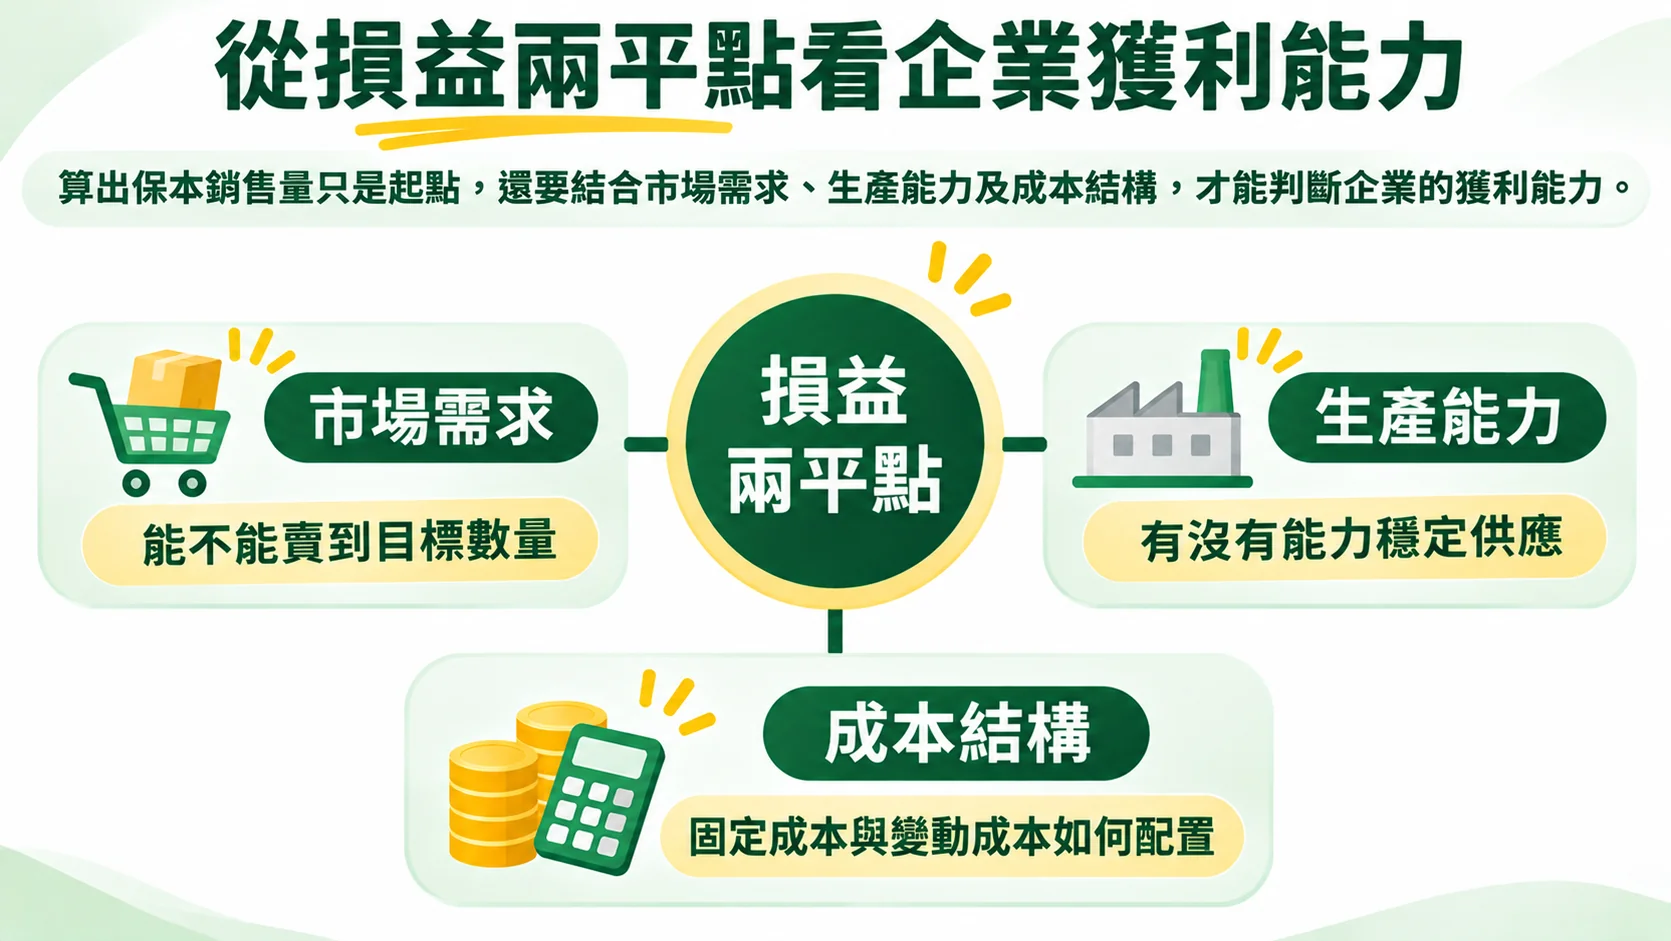
回到文章最初的問題:企業需要賣多少產品,才能不賺不賠?損益兩平點給了明確的答案,但它的價值不只是一個計算結果。算出 1,000 件之後,真正重要的是把這個數字放進實際情境來評估:市場是否有足夠的需求,讓企業每月賣出 1,000 件?現有的生產能力是否支撐得了這個數量?成本結構中固定成本與變動成本的比重,又會如何影響企業面對景氣波動的能力?
固定成本愈高,損益兩平點就愈高,企業需要更大的銷量才能脫離虧損;單位邊際貢獻愈高,損益兩平點就愈低,企業愈容易跨過獲利門檻。因此損益兩平點不是單純的會計計算題,而是幫助企業判斷營運門檻、檢視成本結構與思考定價的工具。把它與市場需求、生產能力放在一起看,才能真正看出一家企業的獲利能力。