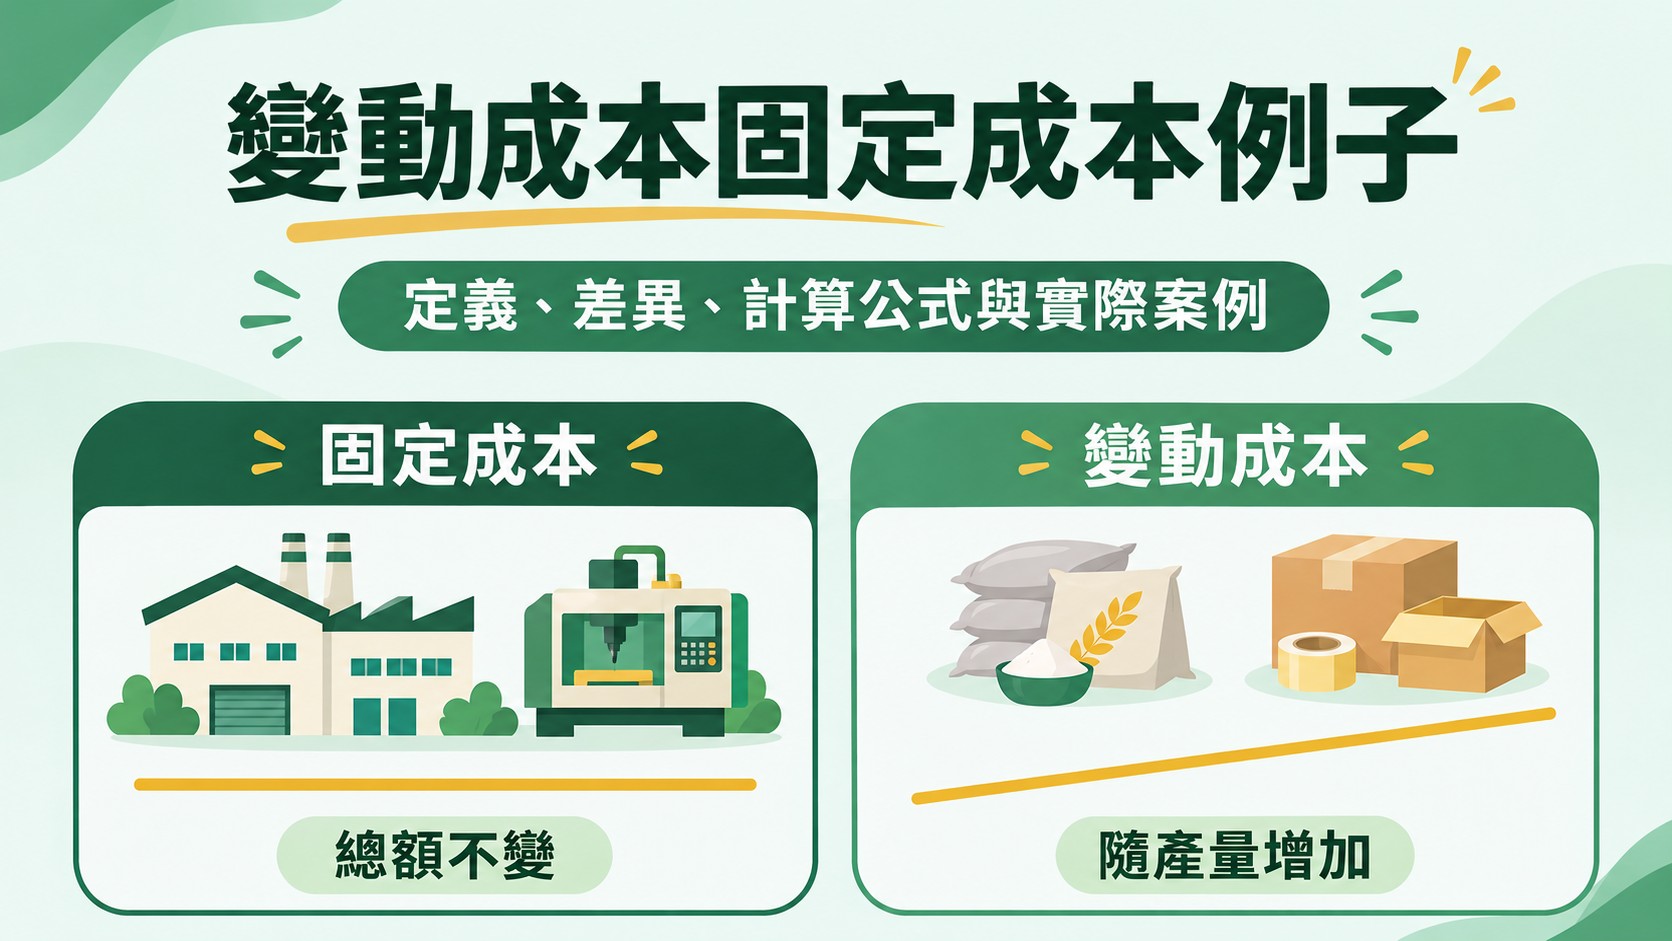
變動成本固定成本例子當中,常見的有直接材料與廠房租金:變動成本的總額隨產量等比例增加,例如直接材料、計件人工;固定成本的總額不隨產量改變,例如租金、設備折舊。本文說明兩者的定義與差異,以製造業案例示範計算公式,並介紹混合成本、階梯成本與常見的分類迷思。
一、固定成本與變動成本有什麼差別?
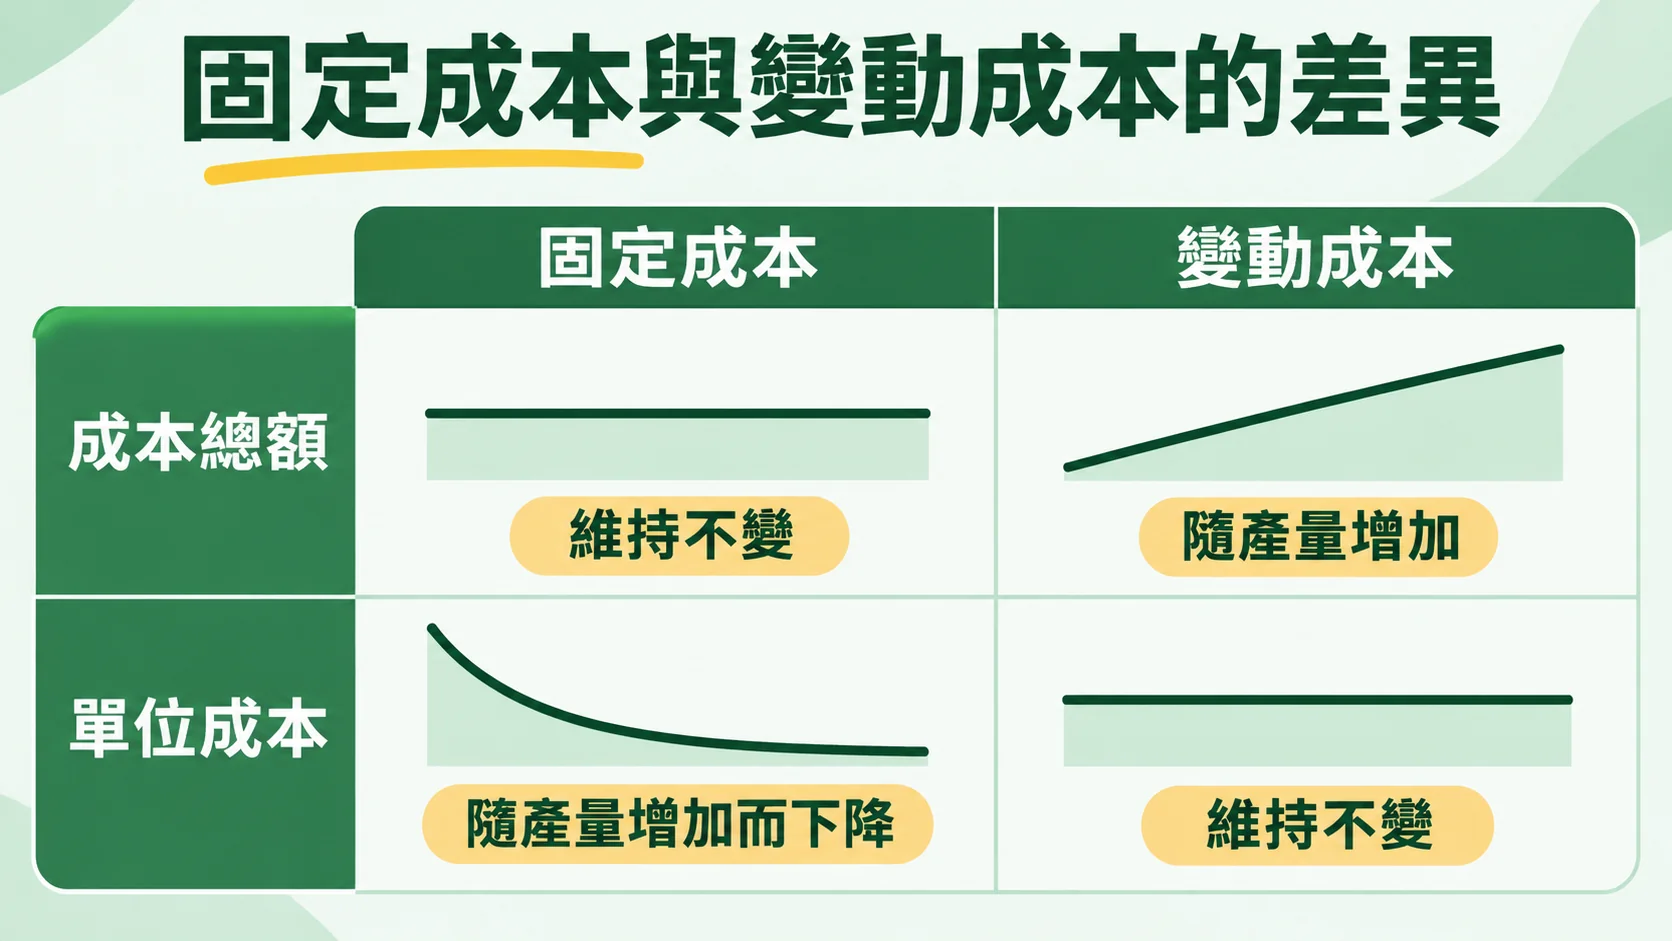
固定成本與變動成本的差別,在於產量改變時成本總額會不會跟著改變。固定成本是在一定產量範圍內,總額不隨產量增減的成本;變動成本則是總額隨產量等比例增減的成本。管理會計把這種「成本隨作業量變動的方式」稱為成本習性,固定與變動就是依成本習性所做的分類。
判斷時要留意,這裡所說的固定與變動,指的都是成本「總額」。如果換成每一件產品分攤的單位成本,結果剛好相反:固定成本總額不變,產量愈多,每件分攤到的固定成本就愈少;變動成本總額雖然增加,每件產品的變動成本卻維持不變。很多初學者覺得這兩個名詞容易混淆,原因往往就是把總額與單位成本放在一起看。
| 比較項目 | 固定成本 | 變動成本 |
|---|---|---|
| 產量增加時的成本總額 | 不變 | 等比例增加 |
| 產量增加時的單位成本 | 下降 | 不變 |
| 產量為零時 | 仍然發生 | 不發生 |
| 常見例子 | 廠房租金、設備折舊、固定月薪 | 直接材料、計件人工、包裝材料 |
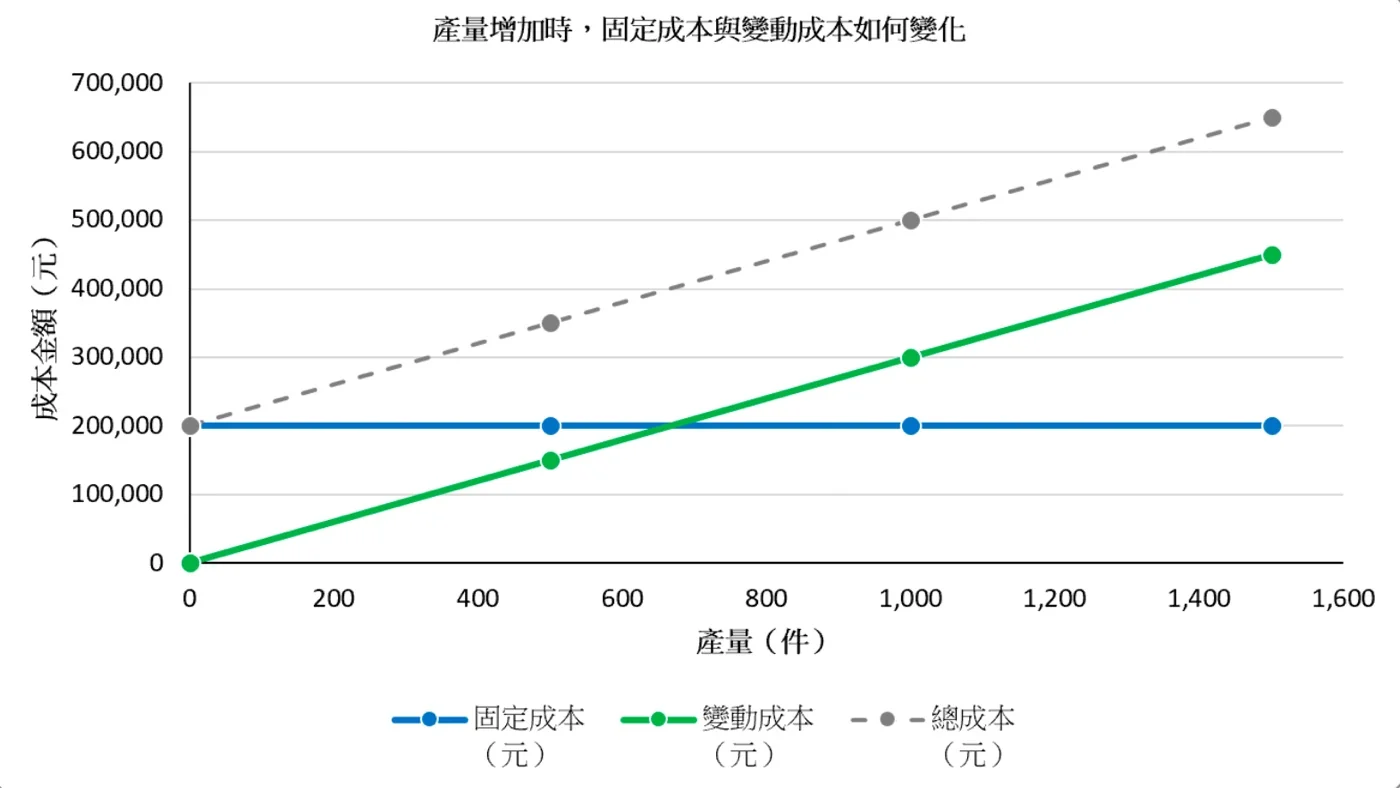
把兩種成本畫成圖,差別會更清楚。以橫軸表示產量、縱軸表示成本金額,假設每月固定成本為 200,000 元、每件產品的變動成本為 300 元,固定成本會是一條停在 200,000 元的水平線,不論生產 500 件還是 1,500 件,高度都一樣;變動成本則從 0 元出發,一路往右上方延伸,生產 1,500 件時來到 450,000 元。兩者相加的總成本線,從 200,000 元起步,和變動成本線保持平行往上爬升。
二、固定成本有哪些例子?
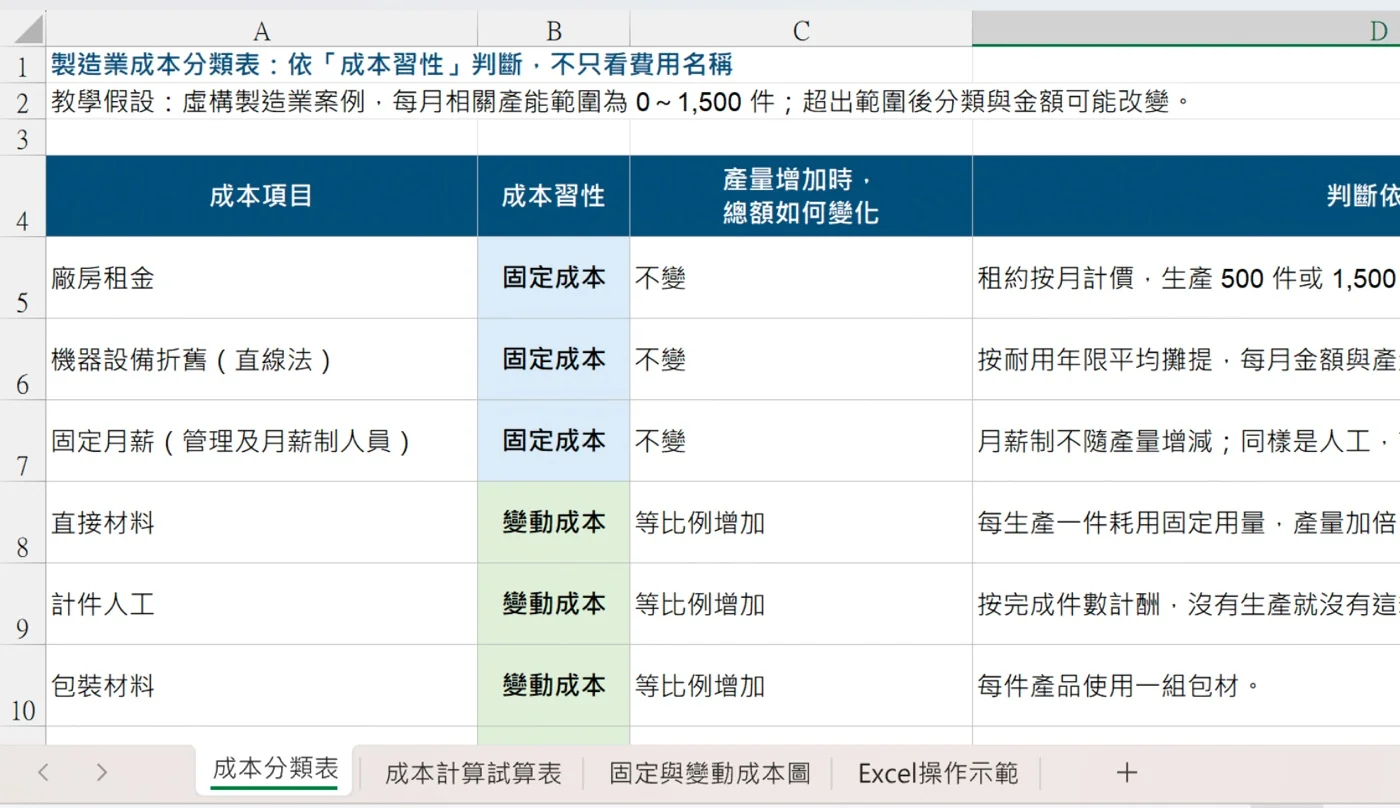
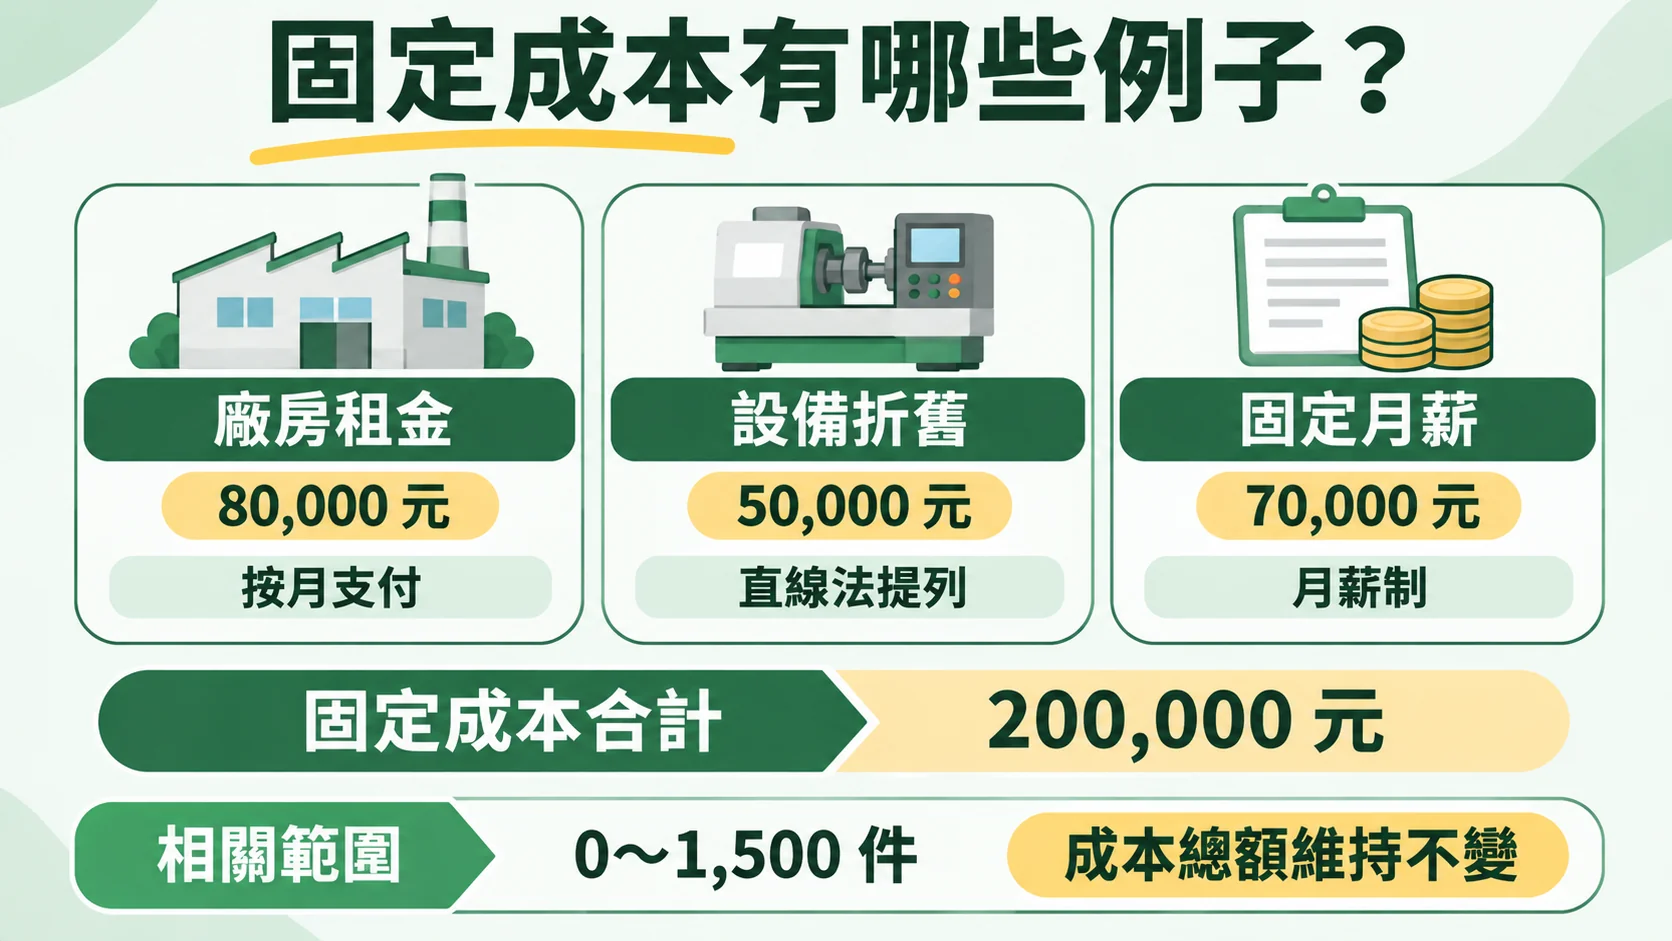
製造業常見的固定成本,包括廠房租金、依直線法提列的機器設備折舊,以及管理人員與月薪制員工的固定月薪。這些成本的共同特徵,是金額在簽約或決定產能的時候就已經確定,之後不會因為當月多生產或少生產而改變。
以一家虛構的製造業為例,這家公司每月的廠房租金為 80,000 元,機器設備折舊為 50,000 元,管理及月薪制人員的薪資為 70,000 元,三項合計 200,000 元,就是這家公司每月的固定成本。把這些項目整理成 Excel 的成本分類表,每一項都可以寫出判斷依據:租約按月計價,生產 500 件或 1,500 件都付同樣的租金;直線法折舊按耐用年限平均攤提,每月金額與產量無關;月薪制的薪資也不隨產量增減。
固定成本還有一個容易被忽略的特性:即使當月完全沒有生產,這些成本仍然會發生。工廠停工一個月,租金照付,設備照樣提列折舊,月薪制員工的薪資也照發。因此固定成本代表的是企業維持營運能力所要負擔的基本支出,產量愈低,這筆支出的壓力就愈明顯。
需要說明的是,固定成本的「固定」有其前提,也就是產量必須落在一定的範圍之內,管理會計稱之為相關範圍。上面這家公司現有的廠房與設備,假設每月最多可以生產 1,500 件,在 0 到 1,500 件之間,租金與折舊都不會改變;一旦訂單超過這個數量,需要增租廠房或添購設備,固定成本就會提高到另一個水準。
三、變動成本有哪些例子?
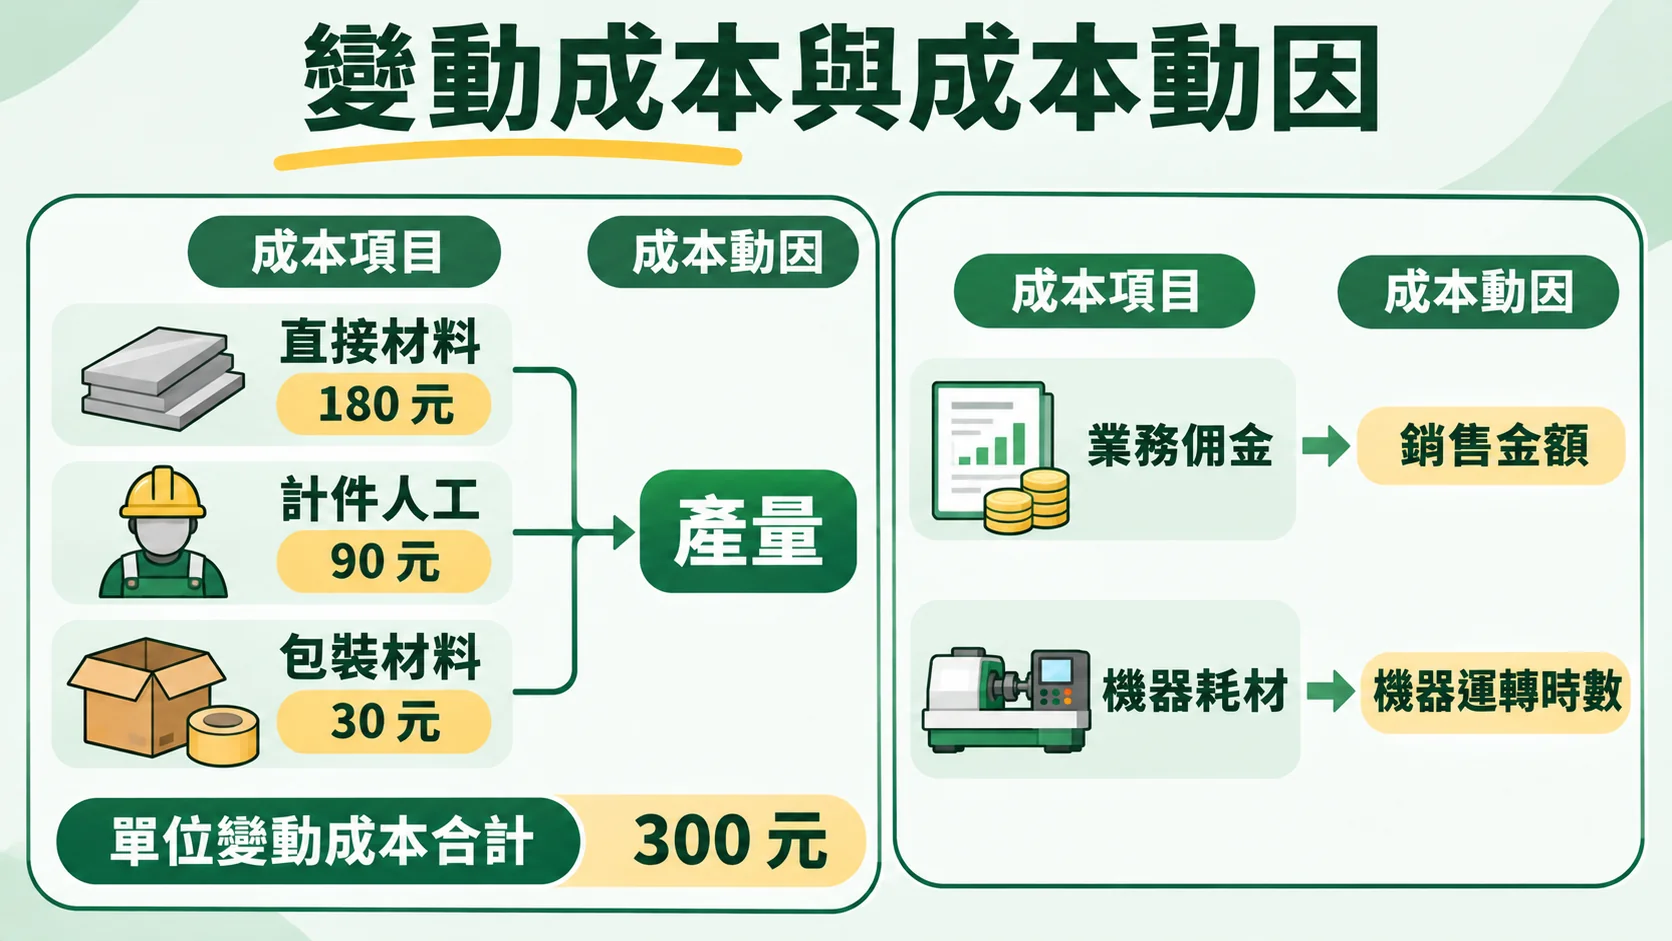
製造業常見的變動成本,包括直接材料、計件人工與包裝材料。這些成本的共同特徵,是每多生產一件產品就多發生一次,沒有生產就不會發生。
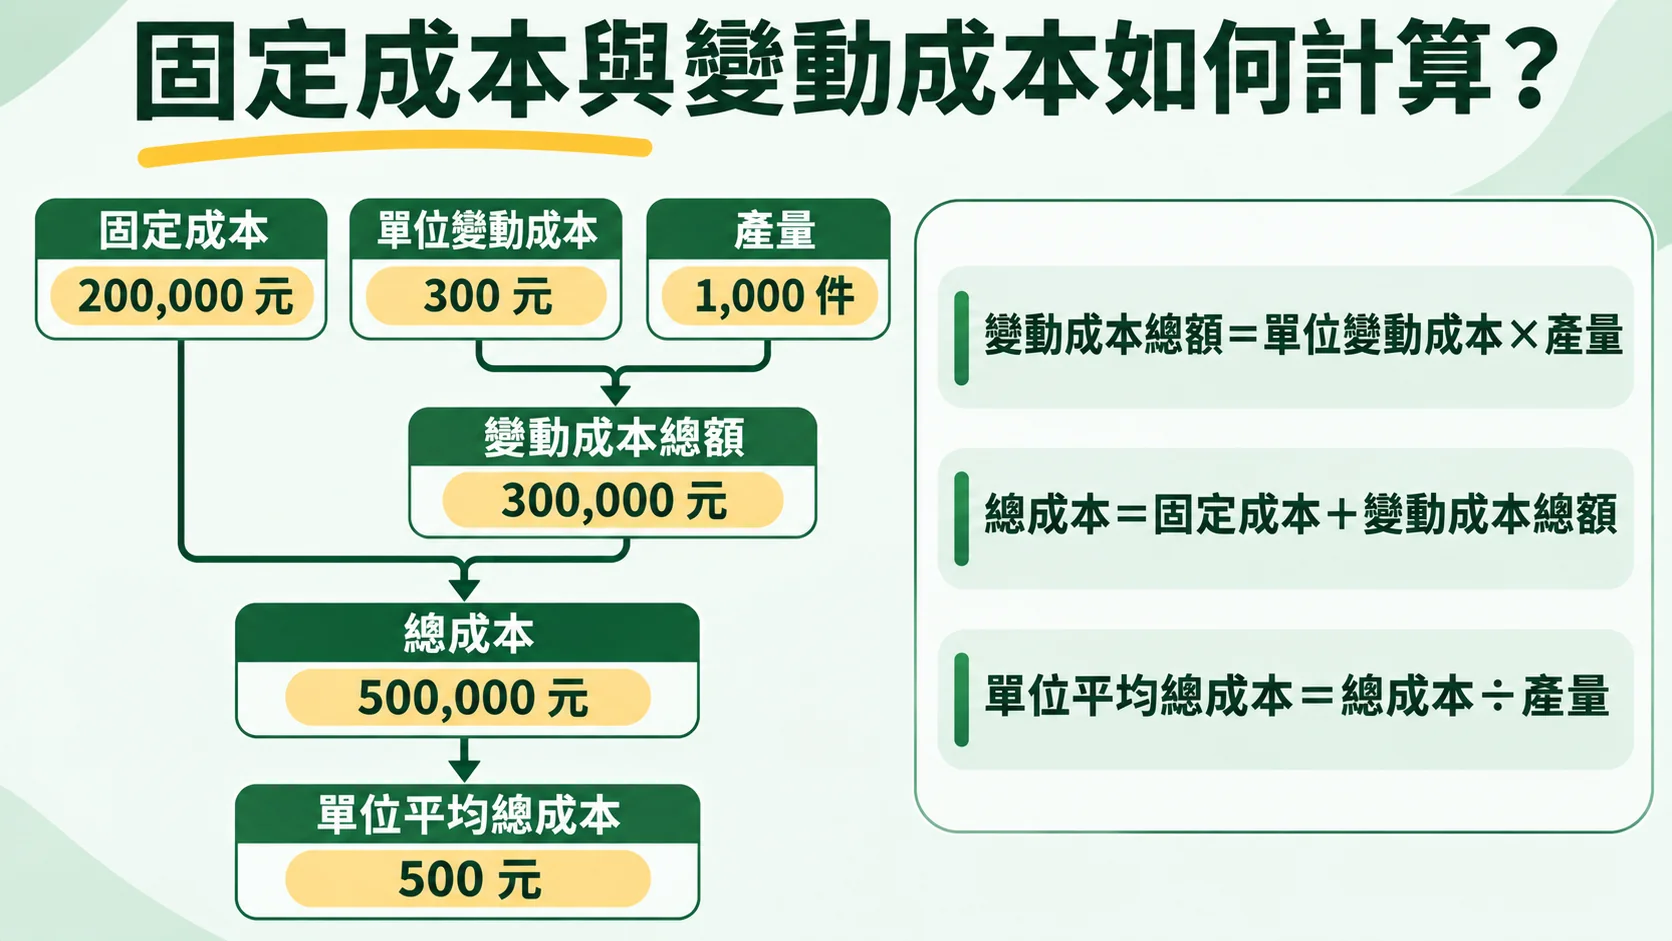
延續前面的案例,這家公司每生產一件產品,需要耗用直接材料 180 元,支付計件人工 90 元,並使用一組 30 元的包裝材料,三項合計 300 元,就是每件產品的單位變動成本。生產 500 件時,變動成本總額為 150,000 元;生產 1,000 件時為 300,000 元,產量加倍,變動成本總額也跟著加倍。
判斷一項成本是不是變動成本,關鍵在於找出它跟著什麼而變動,管理會計稱為成本動因。上面三個項目的成本動因都是產量,不過並不是所有變動成本都跟著產量走。例如按銷售金額計算的業務佣金,是隨銷售金額變動;出貨運費可能隨出貨件數、重量或趟次改變;按機器運轉時數計算的耗材,則是隨機器小時變動。先確認成本動因,才能正確判斷成本習性。
同一個會計項目也可能因為計算方式不同,而有不同的成本習性。折舊就是一個例子:採用直線法時,每月金額固定,屬於固定成本;如果改用生產數量法,依實際產量攤提,折舊就成為變動成本。另外,教學案例把單位變動成本設定為固定的 300 元,是為了方便說明,實際工廠可能因為大量採購取得折扣,或者因為趕工產生加班費與耗損,使每件變動成本略有起伏。
四、固定成本與變動成本如何計算?
計算時先把成本分成固定與變動兩部分,總成本等於固定成本加上單位變動成本乘以產量,再除以產量,就能得到每件產品的平均成本。寫成公式如下:
總成本與單位成本公式變動成本總額 = 單位變動成本 × 產量
總成本 = 固定成本 + 變動成本總額
單位固定成本 = 固定成本 ÷ 產量
單位平均總成本 = 總成本 ÷ 產量 = 單位固定成本 + 單位變動成本
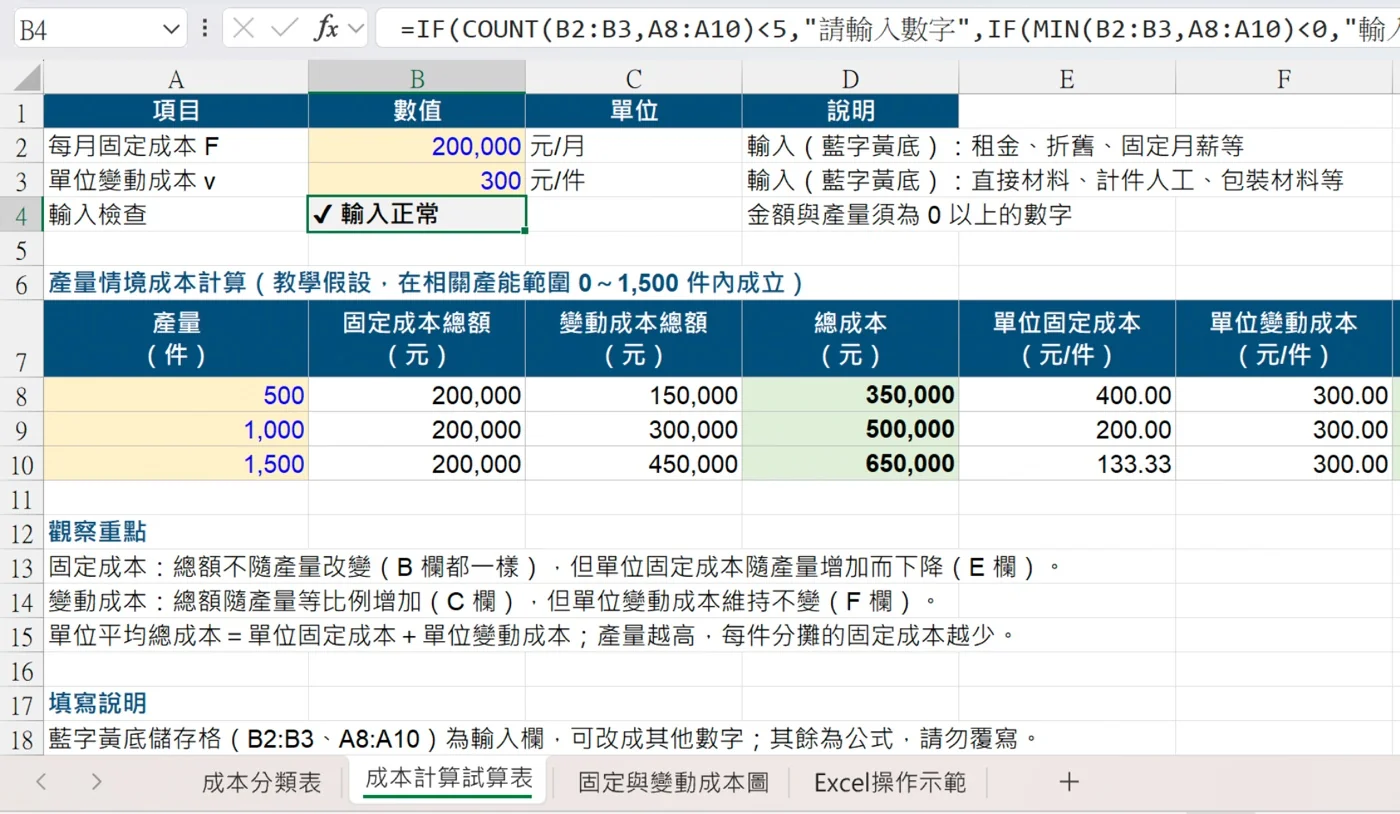
沿用前面的案例,每月固定成本為 200,000 元,單位變動成本為 300 元,分別計算每月生產 500 件、1,000 件與 1,500 件三種情境。生產 500 件時,變動成本總額為 300 元 × 500 件 = 150,000 元,總成本為 200,000 元 + 150,000 元 = 350,000 元,單位平均總成本為 350,000 元 ÷ 500 件 = 700 元。依照同樣的步驟,可以算出另外兩種產量的結果。
| 產量 | 固定成本總額(元) | 變動成本總額(元) | 總成本(元) | 單位固定成本(元) | 單位變動成本(元) | 單位平均總成本(元) |
|---|---|---|---|---|---|---|
| 500 件 | 200,000 | 150,000 | 350,000 | 400.00 | 300.00 | 700.00 |
| 1,000 件 | 200,000 | 300,000 | 500,000 | 200.00 | 300.00 | 500.00 |
| 1,500 件 | 200,000 | 450,000 | 650,000 | 133.33 | 300.00 | 433.33 |
從這張表可以讀出三件事。第一,固定成本總額在三種產量下都是 200,000 元,但是單位固定成本從 400 元降到 200 元,再降到 133.33 元。第二,變動成本總額從 150,000 元增加到 450,000 元,單位變動成本卻始終是 300 元。第三,單位平均總成本從 700 元降到 433.33 元,下降的部分全部來自固定成本被更多產品分攤,而不是每件產品的材料或人工變便宜了。
把這組數字放進 Excel 試算表,只要在輸入欄填入每月固定成本 200,000 元與單位變動成本 300 元,再填入 500、1,000、1,500 三個產量,固定成本總額、變動成本總額、總成本與三種單位成本都會由公式自動算出,結果和上面的表格一致。修改任何一個輸入值,例如把固定成本改成 260,000 元,所有數字也會同步更新,適合用來觀察成本結構改變之後的影響。
使用這組公式時,有一點需要留意:計算口徑必須一致。這裡以產量作為成本動因,分析的是案例中固定成本與變動成本的總額,因此從頭到尾都使用產量;如果要進一步分析收入與利潤,就要考慮銷售量,以及產量與銷量不同時存貨所造成的差異。
五、混合成本與階梯成本是什麼?
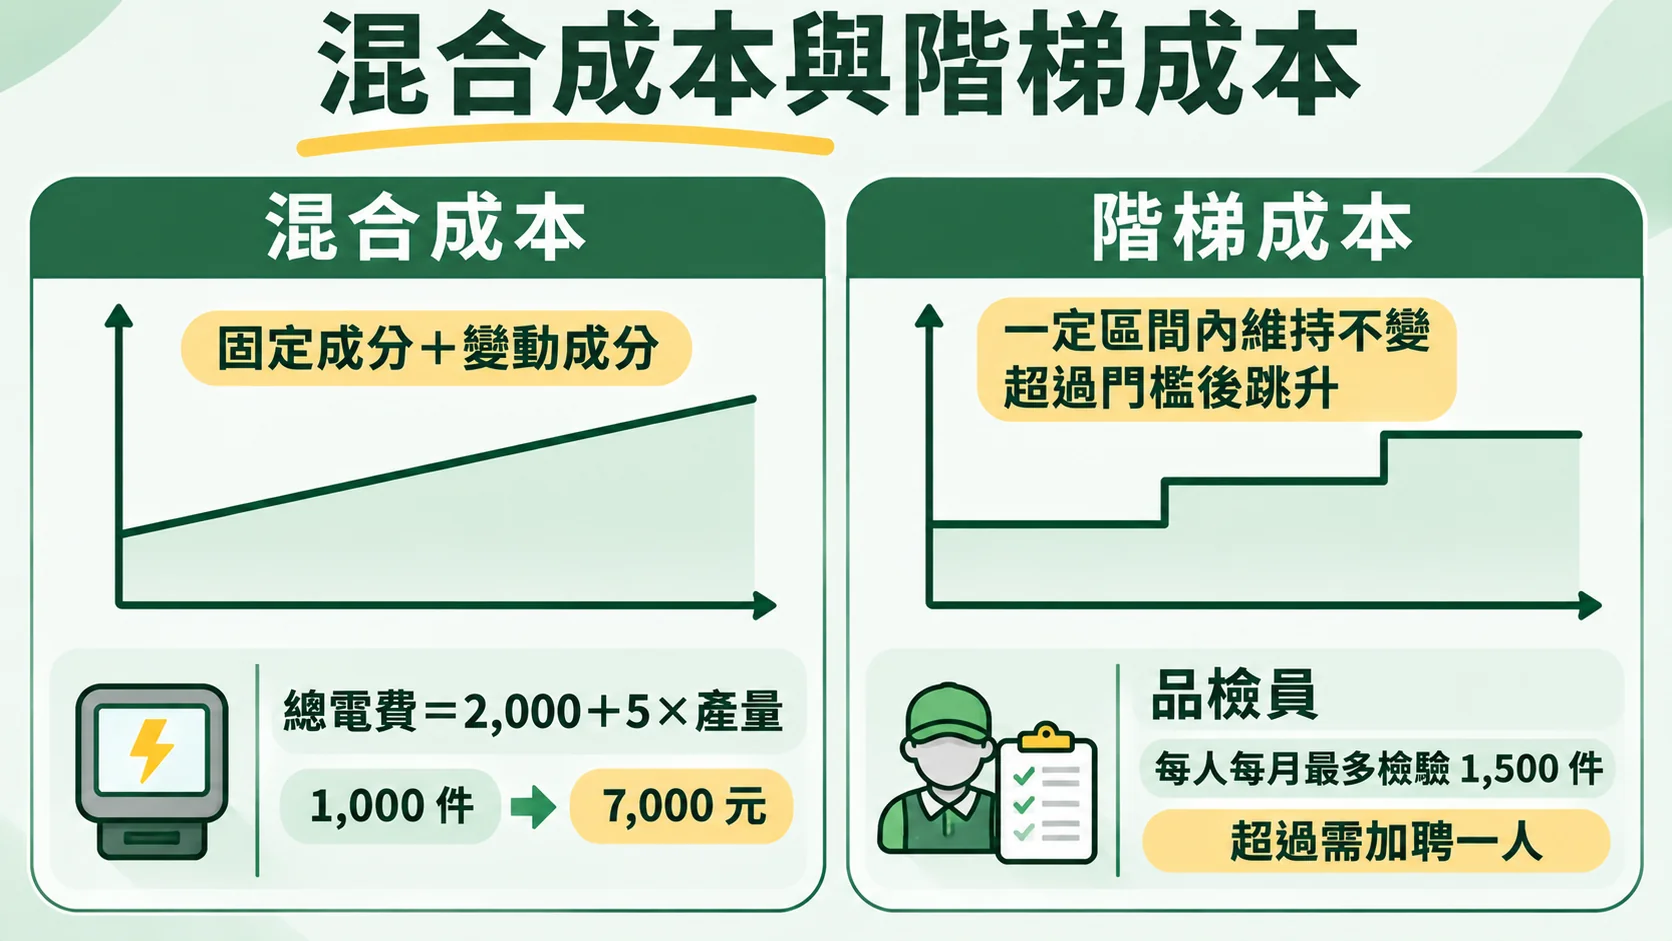
混合成本是同時包含固定與變動兩種成分的成本,階梯成本則是在一定產量區間內維持不變、超過區間之後一次跳升的成本。實務上並不是每一項成本都能直接歸入固定或變動,這兩類就是常見的情況。
電費是混合成本的典型例子。假設工廠每月的基本電費為 2,000 元,不論有沒有開機都要支付;每生產一件產品,機台運轉又會增加 5 元的電費。這筆電費可以寫成:
混合成本公式|總電費總電費 = 2,000 + 5 × 產量
當月生產 1,000 件時,電費為 2,000 元 + 5 元 × 1,000 件 = 7,000 元,其中 2,000 元是固定成分,5,000 元是變動成分。設備維修費也有類似的性質:定期保養合約的費用固定,零件更換的支出則隨運轉時數增加。處理混合成本的原則,是先把固定與變動兩個成分拆開,再分別併入固定成本與變動成本計算,而不是整筆歸到其中一邊。
階梯成本的例子是品檢人員的薪資。假設一名品檢員每月最多可以檢驗 1,500 件產品,產量在 1,500 件以內,只需要一名品檢員,薪資固定;產量一旦超過 1,500 件,就必須加聘一人,薪資支出一次增加一整份,而不是隨產量逐件增加。外租倉庫也是如此,一個倉位的容量固定,庫存超過容量就要多租一個倉位。
兩者看起來相似,其實性質不同。混合成本的變動成分隨產量連續增加,畫成圖是一條從固定金額出發的斜線;階梯成本則像樓梯,在每個區間內是水平線,到了門檻才往上跳一階。分辨清楚之後,就能理解為什麼固定成本只在相關範圍內成立:範圍之內,階梯成本表現得和固定成本一樣;超出範圍,它就進入下一個階梯。
六、固定成本與變動成本有哪些分類迷思?
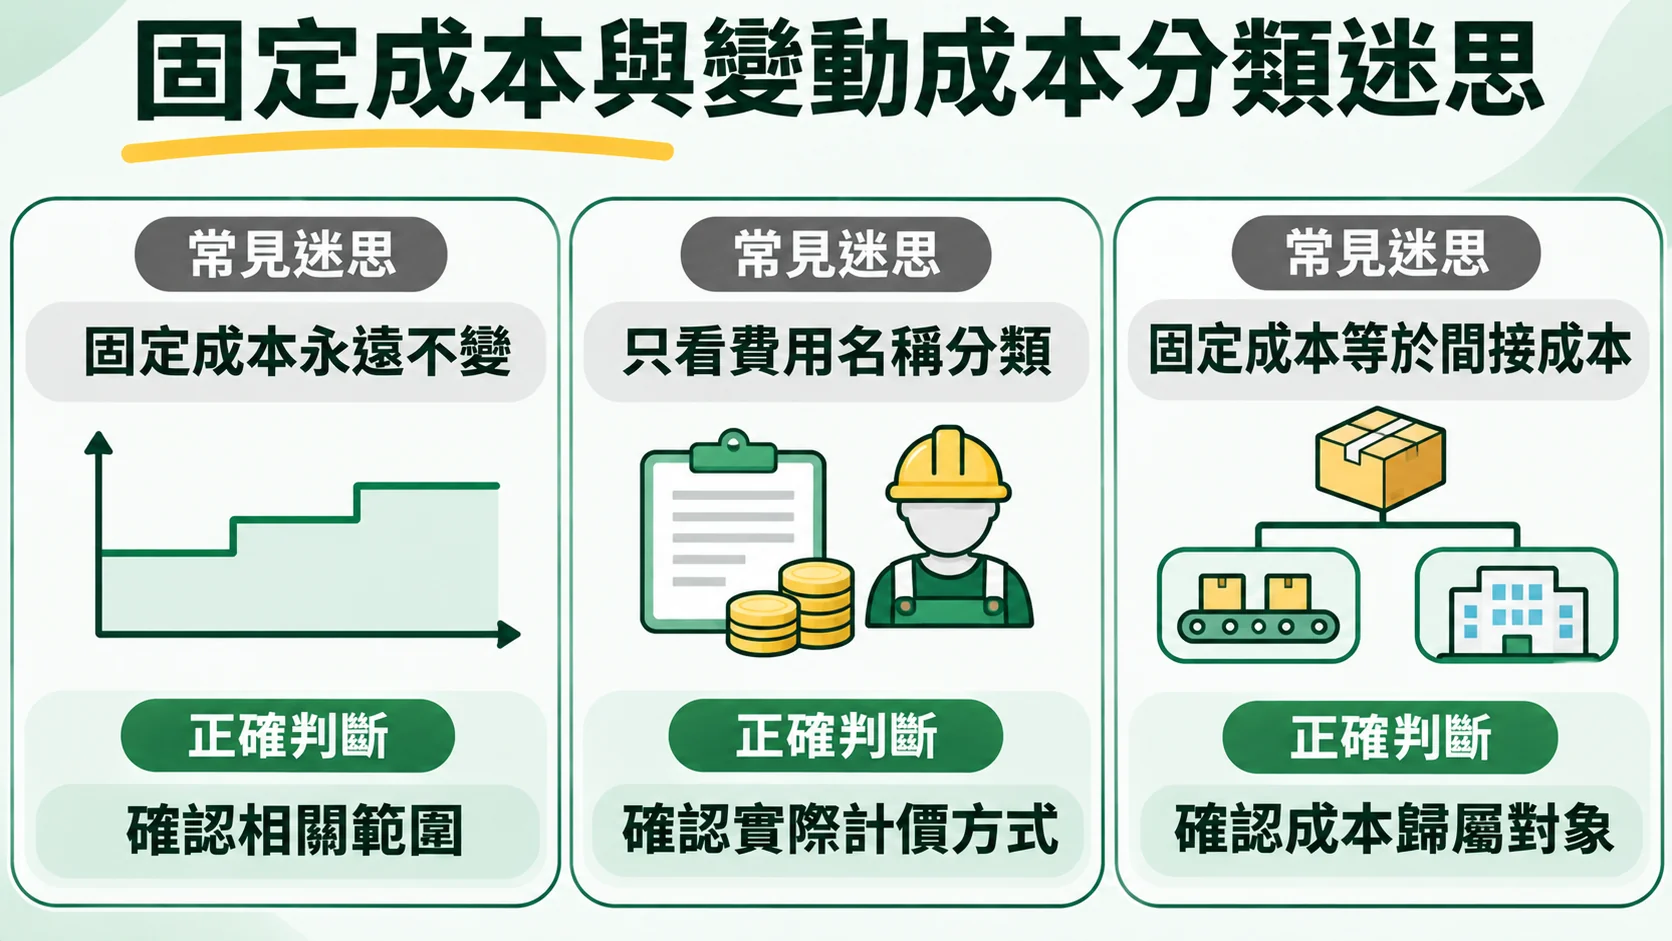
常見的分類迷思有三個:以為固定成本永遠不變、只看費用名稱分類,以及把固定成本和間接成本當成同一件事。
第一個迷思是認為固定成本永遠不會改變。固定成本只是在相關範圍內、在一段期間內維持不變,產能擴充、租約到期調漲或設備汰換,都會讓固定成本移到新的水準。時間拉得愈長,企業能夠調整的項目愈多,固定成本也就愈不固定。
第二個迷思是只依會計項目的名稱分類。同樣是人工成本,月薪制的薪資屬於固定成本,計件制的工資屬於變動成本;如果薪資制度是保障底薪再加上按件計算的獎金,就成了混合成本。同樣叫折舊,直線法是固定成本,生產數量法則是變動成本;同樣是水電費,也可能包含基本費與用量費兩個部分。因此分類的依據應該是這筆成本實際上怎麼計算、跟著什麼變動,而不是它在帳上叫什麼名稱。
第三個迷思是把固定成本等同於間接成本,把變動成本等同於直接成本。固定與變動,是依成本總額是否隨作業量改變來分類;在成本會計中,直接與間接則依成本能不能明確歸屬到特定的產品、產線或部門來分類,歸屬的對象不同,結果也可能不同,兩者是不同的分類角度。例如某條產線專用設備的折舊,可以直接歸屬到這條產線,卻不隨產量變動,是直接成本,也是固定成本;多種產品共同耗用的電力,很難直接歸屬到單一產品,其中隨用量增加的部分,則是間接成本,也是變動成本。
另外還有一個相關的觀念:固定成本不代表做決策時一定無法避免。如果停掉某條產線就能省下這條產線專用的租金,這筆固定成本在評估是否停產時,就是需要納入考慮的成本。成本習性回答的是成本如何隨產量變動,至於某項決策應該考慮哪些成本,則是另一個層次的問題。
從成本分類開始理解企業獲利
把成本分成固定與變動,看起來只是整理資料的基本動作,卻是許多管理分析的起點。企業要計算損益兩平點、評估售價調整的影響,或者判斷產量增加之後利潤會如何變化,都必須先知道哪些成本會跟著產量走,哪些成本不論生產多少都要負擔。分類如果有誤,例如把混合成本整筆當成固定成本,後續算出來的數字再精確,也會偏離實際情況。
成本結構也反映企業的經營特性。在售價相同的前提下,固定成本比重高、單位變動成本相對低的企業,需要足夠的產銷量才能把每件產品分攤的固定成本降下來,數量不足時壓力很大,但是每多賣一件所留下的金額較多,跨過損益兩平點之後,利潤增加的速度通常也比較快;變動成本比重高的企業,成本比較能夠隨著業務量伸縮,景氣不好時負擔較輕,不過每多賣一件所能留下的利潤通常也比較有限。面對一張成本明細表時,與其急著背誦哪個項目屬於哪一類,不如先問一句:產量改變的時候,這筆成本的總額會怎麼變?能夠回答這個問題,就掌握了成本分類的核心。